



बैंक लोन लेना आज के समय में आम जरूरत बन चुका है-चाहे वह घर खरीदने का सपना हो, शिक्षा का खर्च, या व्यक्तिगत जरूरतें। लेकिन लोन लेने से पहले कुछ महत्वपूर्ण बातों को समझना बेहद जरूरी है, जैसे ब्याज दरें, EMI की गणना, और CIBIL स्कोर का प्रभाव। इस लेख में हम आपको बताएंगे कि होम लोन, पर्सनल लोन और एजुकेशन लोन कैसे मिलते हैं, किन दस्तावेजों की जरूरत होती है, और किन बातों का ध्यान रखना चाहिए ताकि आपका लोन आवेदन सफल हो।
बैंक लोन क्या है और इसकी जरूरत क्यों पड़ती है
बैंक लोन एक वित्तीय सुविधा है जिसमें बैंक आपको एक निश्चित राशि उधार देता है, जिसे आप ब्याज सहित किस्तों में लौटाते हैं। यह सुविधा घर खरीदने, शिक्षा, व्यवसाय या व्यक्तिगत खर्चों के लिए ली जाती है। लोन लेने से पहले यह तय करना जरूरी है कि आपकी जरूरत क्या है और आप कितनी राशि चुकाने में सक्षम हैं। सही लोन का चुनाव आपकी वित्तीय स्थिति को मजबूत कर सकता है, जबकि गलत निर्णय आपको कर्ज के बोझ में डाल सकता है।
होम लोन: प्रक्रिया, दस्तावेज और पात्रता
होम लोन लेने के लिए आपको आय प्रमाण, पहचान पत्र, संपत्ति के दस्तावेज और बैंक स्टेटमेंट की जरूरत होती है। बैंक आपकी आय, CIBIL स्कोर और संपत्ति की वैधता की जांच करता है। आमतौर पर होम लोन की अवधि 15-30 वर्ष होती है और ब्याज दरें 8% से 10% के बीच होती हैं। अगर आप पहली बार घर खरीद रहे हैं, तो सरकार की PMAY जैसी योजनाओं का लाभ भी मिल सकता है। लोन स्वीकृति के बाद बैंक संपत्ति पर हक रखता है जब तक पूरा भुगतान नहीं हो जाता।
पर्सनल लोन: कब लें और क्या सावधानी रखें
पर्सनल लोन बिना किसी गारंटी के मिलता है, लेकिन इसकी ब्याज दरें अपेक्षाकृत अधिक होती हैं (10%-24%)। यह लोन आप शादी, मेडिकल खर्च, यात्रा या अन्य व्यक्तिगत जरूरतों के लिए ले सकते हैं। चूंकि यह अनसिक्योर्ड लोन होता है, बैंक आपकी आय, नौकरी की स्थिरता और CIBIL स्कोर को गंभीरता से देखता है। EMI चुकाने में देरी से आपका क्रेडिट स्कोर गिर सकता है। इसलिए लोन लेने से पहले EMI कैलकुलेटर से मासिक बोझ का अनुमान जरूर लगाएं।
एजुकेशन लोन: छात्रों के लिए अवसर और चुनौतियां
एजुकेशन लोन उच्च शिक्षा के लिए लिया जाता है, जिसमें ट्यूशन फीस, हॉस्टल खर्च, किताबें और यात्रा शामिल होती हैं। यह लोन छात्र के नाम पर होता है लेकिन गारंटर की जरूरत होती है। बैंक संस्थान की मान्यता, कोर्स की अवधि और छात्र की योग्यता को ध्यान में रखता है। ब्याज दरें 7%-12% तक होती हैं और कई बार पढ़ाई पूरी होने के बाद 6-12 महीने की छूट मिलती है। समय पर भुगतान से भविष्य में क्रेडिट स्कोर मजबूत होता है।
ब्याज दरें कैसे तय होती हैं और क्या विकल्प हैं
ब्याज दरें दो प्रकार की होती हैं-फिक्स्ड और फ्लोटिंग। फिक्स्ड दरें स्थिर रहती हैं जबकि फ्लोटिंग दरें बाजार के अनुसार बदलती हैं। बैंक आपकी आय, लोन राशि, अवधि और CIBIL स्कोर के आधार पर दर तय करता है। सरकारी बैंक आमतौर पर कम ब्याज दरें देते हैं जबकि निजी बैंक प्रोसेसिंग तेज रखते हैं। लोन लेने से पहले विभिन्न बैंकों की दरों की तुलना करें और प्रोसेसिंग फीस, प्री-पेमेंट चार्ज जैसे अतिरिक्त खर्चों को भी समझें।
EMI कैलकुलेशन कैसे करें और क्या ध्यान रखें
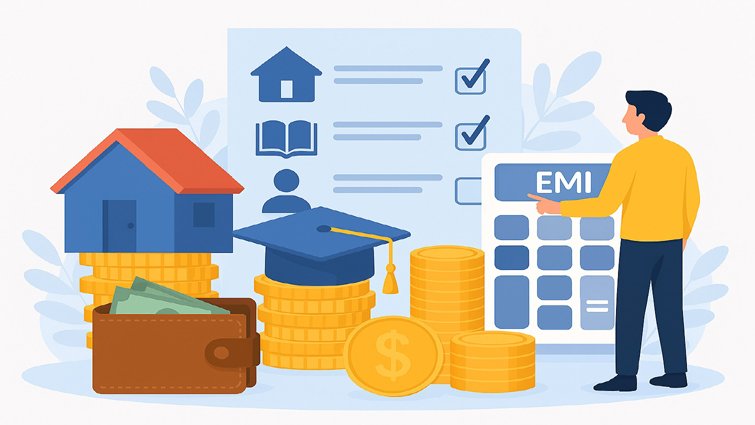
EMI (Equated Monthly Installment) वह राशि है जो आप हर महीने बैंक को चुकाते हैं। EMI की गणना लोन राशि, ब्याज दर और अवधि के आधार पर होती है। EMI कैलकुलेटर का उपयोग करके आप पहले से जान सकते हैं कि आपकी मासिक किस्त कितनी होगी। यह आपकी बजट योजना में मदद करता है। कोशिश करें कि आपकी EMI आपकी मासिक आय का 40% से अधिक न हो। अधिक EMI से वित्तीय दबाव बढ़ता है और भुगतान में चूक की संभावना रहती है।
CIBIL स्कोर का महत्व और कैसे सुधारें
CIBIL स्कोर आपकी क्रेडिट योग्यता का संकेतक होता है, जो 300 से 900 के बीच होता है। 750 से ऊपर का स्कोर अच्छा माना जाता है। बैंक लोन देने से पहले आपके स्कोर को देखता है ताकि यह तय कर सके कि आप समय पर भुगतान कर पाएंगे या नहीं। स्कोर सुधारने के लिए समय पर EMI चुकाएं, क्रेडिट कार्ड का सीमित उपयोग करें और पुराने लोन क्लोज करें। खराब स्कोर होने पर लोन मिलना मुश्किल हो जाता है या ब्याज दरें बढ़ जाती हैं।
लोन लेते समय किन बातों का विशेष ध्यान रखें
लोन लेने से पहले अपनी जरूरत, चुकाने की क्षमता और लोन की शर्तों को अच्छी तरह समझें। लोन एग्रीमेंट को ध्यान से पढ़ें-उसमें प्रोसेसिंग फीस, प्री-पेमेंट चार्ज, डिफॉल्ट पेनल्टी जैसी बातें स्पष्ट होनी चाहिए। बैंक से EMI की तारीख, ऑटो डेबिट विकल्प और बीमा कवर की जानकारी लें। अगर आप सह-आवेदक जोड़ते हैं तो उसकी क्रेडिट योग्यता भी मायने रखती है। लोन एक जिम्मेदारी है, इसे समझदारी से लें ताकि भविष्य में कोई परेशानी न हो।
यह भी पढ़ें-बैंक खाता खोलने की प्रक्रिया और जरूरी दस्तावेज


Hello there! This post could not be written any better!
Looking through this article reminds me of my previous roommate!
He constantly kept preaching about this. I most certainly will forward this information to him.
Pretty sure he’s going to have a great read.
Many thanks for sharing!